
金像電(2368)深度解析:月營收連七個月年增五成、股價卻從高點修正近四成的全數據對照
一邊是月營收連續兩個月站上百億、年增率連七個月超過五成的基本面;一邊是從高點修正近四成、外資系分點連續倒貨的股價。同一家公司、同一個九月,兩條線走出完全相反的方向。這種背離本身,就是金像電此刻最值得攤開來看的理由。
這篇不給目標價、不做預測。我們把站上所有跟金像電有關的資料一次算完攤開,包括機構報告通常不寫的分點與當沖結構,以及只有長歷史資料才算得出來的回檔統計。你看完數字,自己決定怎麼想。
一、這家公司在做什麼
金像電子(2368)是印刷電路板(PCB)廠,主力產品是伺服器板與網通板。在 AI 伺服器架構裡,GPU 加速板與 800G 交換器用的高層數板正是它的主戰場;一台 AI 伺服器用到的 PCB 層數與面積都遠高於傳統伺服器,這是它兩年之間營收結構翻轉的背景。市場慣把它與台光電(上游材料)、南電(載板)、健鼎、欣興、華通並列為 AI 供應鏈的 PCB 族群。
二、八個季度的完整成績單
先把最近八季的損益攤開(億元;EPS 為元):
| 季度 | 營收 | 毛利 | 營業利益 | 稅後淨利 | EPS | 毛利率 | 營益率 | 淨利率 |
|---|---|---|---|---|---|---|---|---|
| 24Q3 | 104.6 | 33.8 | 25.0 | 16.0 | 3.28 | 32.3% | 23.9% | 15.3% |
| 24Q4 | 98.6 | 25.6 | 16.4 | 12.8 | 2.64 | 25.9% | 16.6% | 13.0% |
| 25Q1 | 120.6 | 37.8 | 25.4 | 17.5 | 3.60 | 31.3% | 21.1% | 14.5% |
| 25Q2 | 138.5 | 41.0 | 28.7 | 16.9 | 3.48 | 29.6% | 20.7% | 12.2% |
| 25Q3 | 176.8 | 62.9 | 46.5 | 32.3 | 6.49 | 35.6% | 26.3% | 18.3% |
| 25Q4 | 164.1 | 55.2 | 39.9 | 29.3 | 5.86 | 33.7% | 24.3% | 17.9% |
| 26Q1 | 193.1 | 67.2 | 51.8 | 34.8 | 6.87 | 34.8% | 26.8% | 18.0% |
| 26Q2 | 242.8 | 84.1 | 64.2 | 47.8 | 9.28 | 34.7% | 26.4% | 19.7% |
三個讀點。第一,營收兩年從單季百億走到 242.8 億;第二,毛利率從 24Q4 低點的 25.9% 回到連兩季 34% 以上,營益率同步站上 26%,是「量、價、結構」同時改善的樣子;第三,股東權益從 199 億成長到 421.9 億,以近四季稅後淨利 144.2 億對照期間平均權益粗估,年化 ROE 超過四成。這個獲利能力放在整個上市電子族群都是前段班。
三、營收動能:連七個月年增五成以上
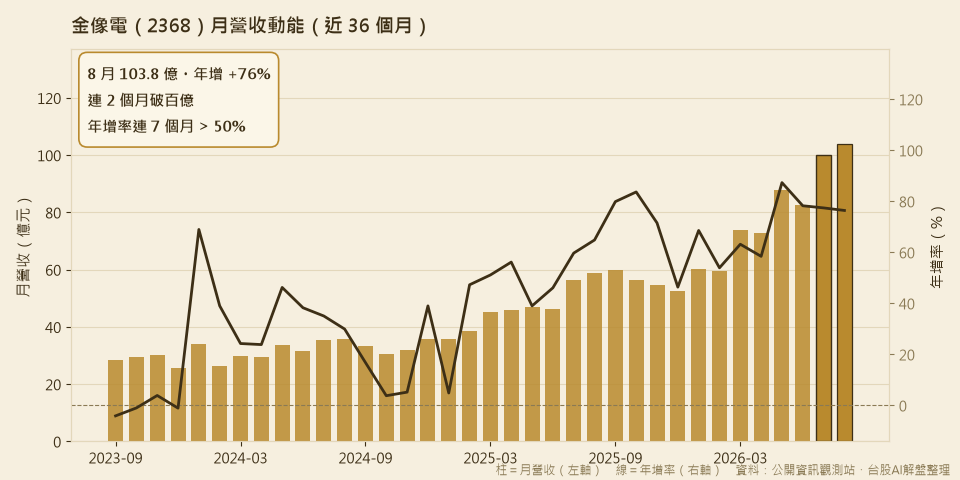
站上收錄金像電 2016 年至今共 121 個月的營收。最近的樣子:8 月 103.8 億(年增 +76.4%)創歷史新高、7 月 100.1 億(+77.4%),連續兩個月站上百億;年增率自今年 2 月起連續七個月站在 +50% 以上。2023 年它的單月營收還在 20 到 30 億之間,三年時間月營收規模放大到四倍。
已公告數字裡藏著的第三季:Q2 三個月的月營收合計 243.2 億(月營收口徑,與財報認列的 242.8 億有小差是正常現象);7、8 兩個月合計已公告 204.0 億,等於只用兩個月就達到上季的 83.9%。這代表 9 月營收只要達到 39.2 億(約為 8 月的四成),第三季營收就持平上季;若 9 月維持近月的水準,第三季將明顯超越 Q2。這不是預測,是把公開數字排在一起的算術,答案 10 月 10 日前自動揭曉。
四、營收與股價:先行者已經回頭
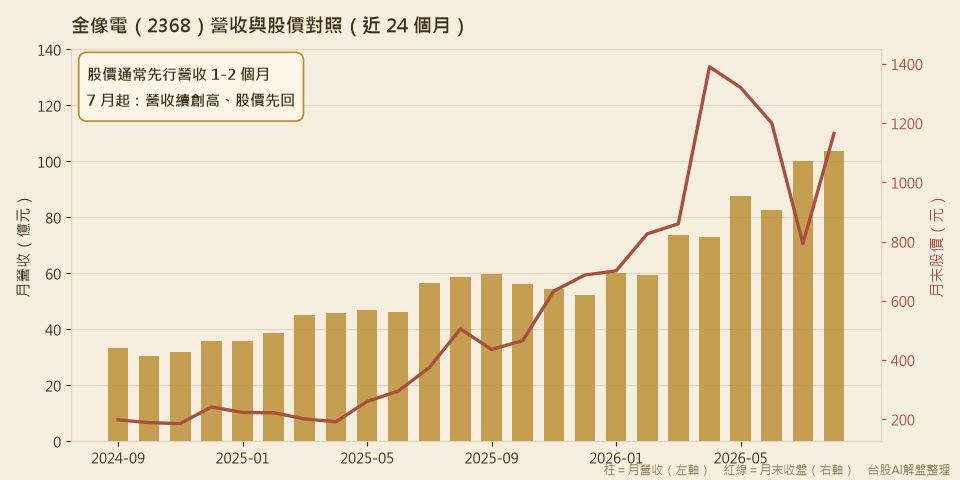
把近 24 個月的營收與月末股價疊在一起,關係一目瞭然:去年到今年上半年,股價與營收一路同步向上;7 月起兩條線分手:營收續創新高,股價先回。股價是預期的總和,這段背離的意思是市場開始對「之後的成長率」打折,而不是對「現在的營收」有意見。分歧會由之後的月營收與財報收斂,往哪邊收斂就是這檔股票下一段的方向。
五、獲利品質
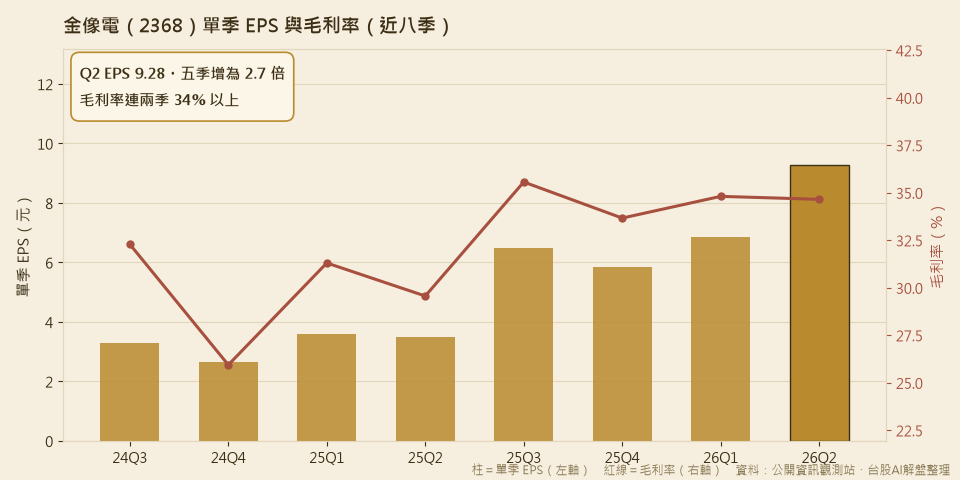
單季 EPS 從去年 Q2 的 3.48 元走到今年 Q2 的 9.28 元,五個季度增為 2.7 倍;近四季合計 28.5 元。毛利率的路徑更值得看:24Q4 的 25.9% 是低點,之後逐季回升到連兩季 34% 以上,高層數板的產品組合是主要解釋。獲利品質段的結論很單純:到 Q2 為止,這是一份幾乎挑不出毛病的成績單;市場吵的從來不是「現在」,是「明年還能不能這樣」。
六、28 年長河與 13 次大回檔:歷史怎麼對待這種回檔
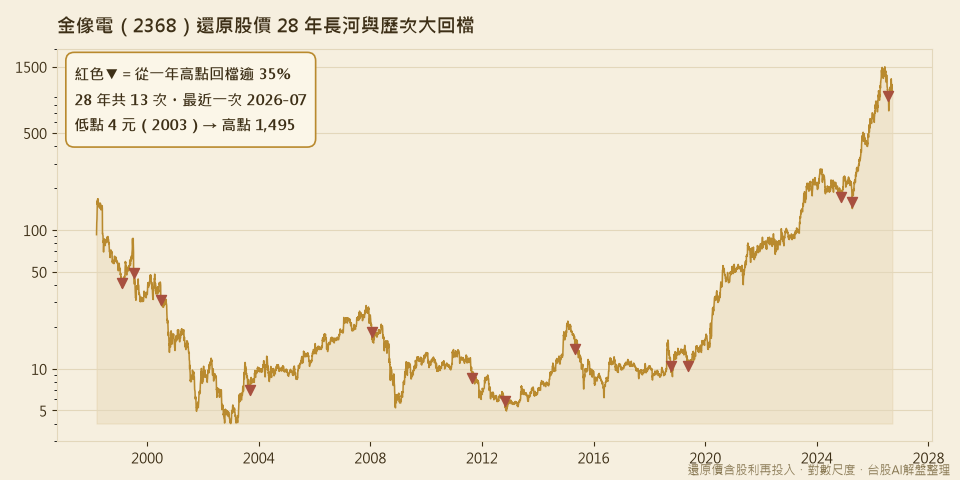
把股利全部加回去的還原股價,從 1998 年畫到 2026 年 9 月共 7,084 個交易日:2003 年低點約 4 元,2026 年 6 月高點 1,495 元(還原基準)。9 月 16 日收盤 992 元、距高點 -33.6%,7 月中旬最深曾達 -38%。這正是它 28 年來第 13 次「從一年高點回檔超過 35%」(原始價從 1,580 回到 992 是 -37.2%,本段統計一律用還原價口徑)。
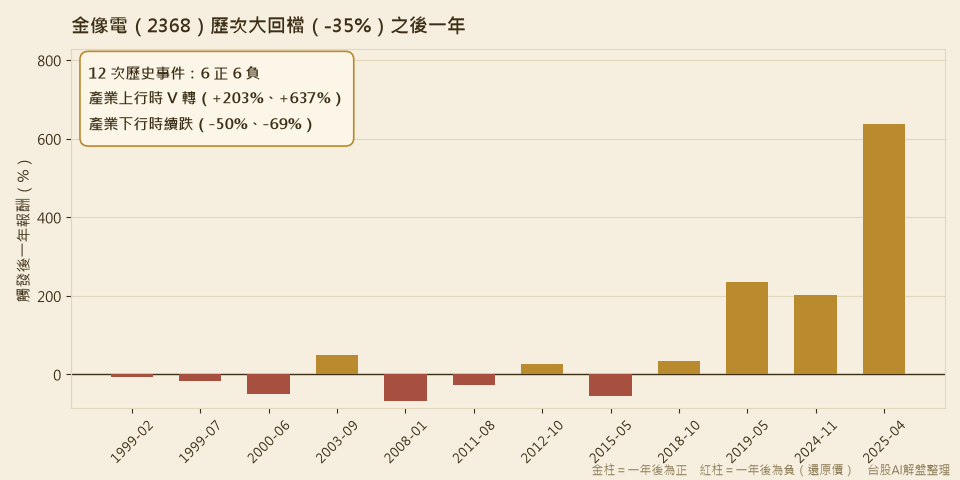
那前 12 次之後發生了什麼?我們把每次觸發後一年(250 個交易日)的報酬全部算出來:
| 觸發時點 | 之後 60 日 | 之後 120 日 | 之後一年 |
|---|---|---|---|
| 1999-02 | +22.8% | +7.3% | -7.3% |
| 1999-07 | -33.3% | -31.7% | -17.4% |
| 2000-06 | -16.3% | -43.2% | -50.1% |
| 2003-09 | +35.9% | +57.9% | +50.2% |
| 2008-01 | +1.9% | -14.6% | -68.9% |
| 2011-08 | -8.1% | -3.7% | -25.7% |
| 2012-10 | -3.8% | -2.8% | +26.4% |
| 2015-05 | -27.6% | -21.7% | -55.7% |
| 2018-10 | +24.0% | +28.1% | +34.1% |
| 2019-05 | +18.5% | +38.0% | +234.3% |
| 2024-11 | +31.0% | +33.0% | +202.6% |
| 2025-04 | +83.5% | +177.2% | +637.3% |
12 次事件,一年後 6 正 6 負,答案是兩極、不是平均:產業景氣上行時的回檔是深蹲(2019、2024、2025 三次之後一年 +234%、+203%、+637%);產業轉折向下時的回檔是山頂的第一階(2000、2008、2015 之後一年 -50%、-69%、-56%)。歷史給的不是機率,是一個問題:這一次,AI 伺服器景氣是 2024 的中段、還是 2008 的頂部?這題沒有人有數據能提前回答,它就是這檔股票風險的全部所在。
順帶一提長期持有的真相:拿還原價統計,過去任一時點買進持有五年的年化報酬中位數是 4.7%、有 39% 的起點是虧的;持有十年中位數 1.3%。它從 2003 年的低點至今漲了兩百多倍,但幾乎全部漲幅集中在少數幾段,這是景氣循環股的性格,跟「隨時買、放著就會贏」的存股邏輯是兩種動物。
七、籌碼透視:誰在賣、誰在接
這一段是機構報告通常不寫、我們資料庫每天在算的部分。
法人動向(統計至 9/16):外資近十日買賣互見、合計接近打平,但近 60 個交易日累計仍約 -2,300 張,中間有單日大買(9/11 +1,692 張)卻沒有連續性;投信近十日合計約 -2,900 張,賣方向更明確。
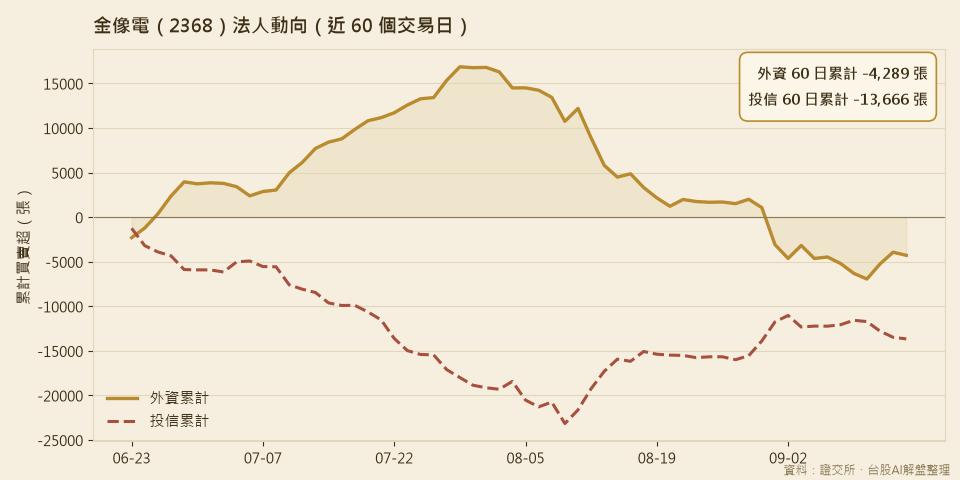
分點買賣超(近 20 個交易日彙總,統計至 9/15)。這張桌子把「誰在賣、誰在接」直接攤開:
| 買超前五分點 | 張數 | 賣超前五分點 | 張數 |
|---|---|---|---|
| 群益 | +1,482 | 台灣摩根士丹利 | -4,090 |
| 凱基 | +1,362 | 摩根大通 | -2,071 |
| 富邦 | +1,240 | 花旗環球 | -1,226 |
| 瑞銀 | +962 | 美商高盛 | -1,110 |
| 台新 | +942 | 永豐金 | -802 |
結構非常清楚:賣方集中在外資系分點(摩根士丹利一家 20 日倒了 4,090 張),買方是本土大型券商加瑞銀。外資系通道的連續調節與大盤 AI 供應鏈的減碼同步,本土資金在低接。這是「籌碼從外資手上移轉到內資手上」的過程,移轉期的股價通常也最顛簸。
其餘籌碼座標:千張大戶持股比 77% 上下、8 月以來緩降約 1.4 個百分點;融資餘額 8,500 張上下(9/15);當沖佔比近 30 個交易日在 35% 到 61% 之間、單日當沖買進金額多在 18 到 60 億、8 月底最高曾達 137 億。
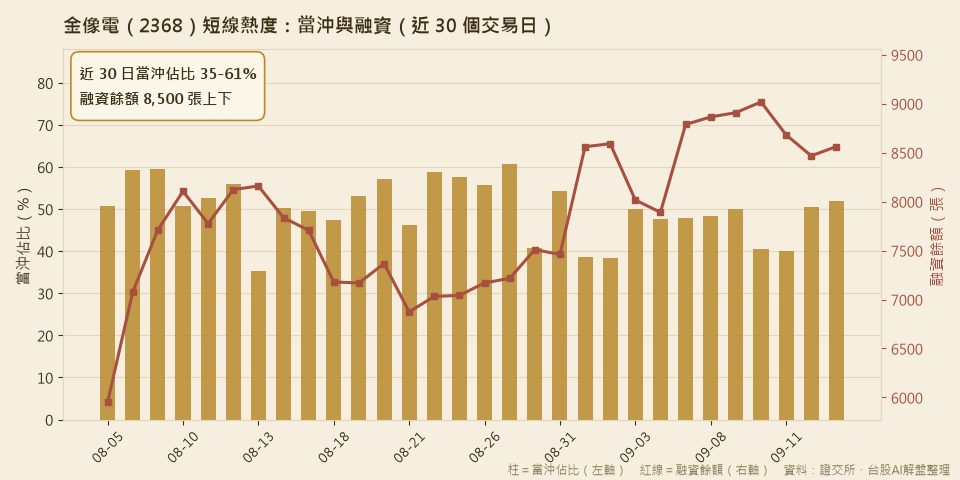
五個數字合起來讀:大戶與法人緩步調節、本土與短線熱錢高速換手。基本面的多頭故事沒有變,但這個籌碼結構解釋了為什麼利空出現時它跌得比別人快:高當沖佔比的股票,日內的賣壓是自我加速的。
八、估值位階:市場現在給它幾倍
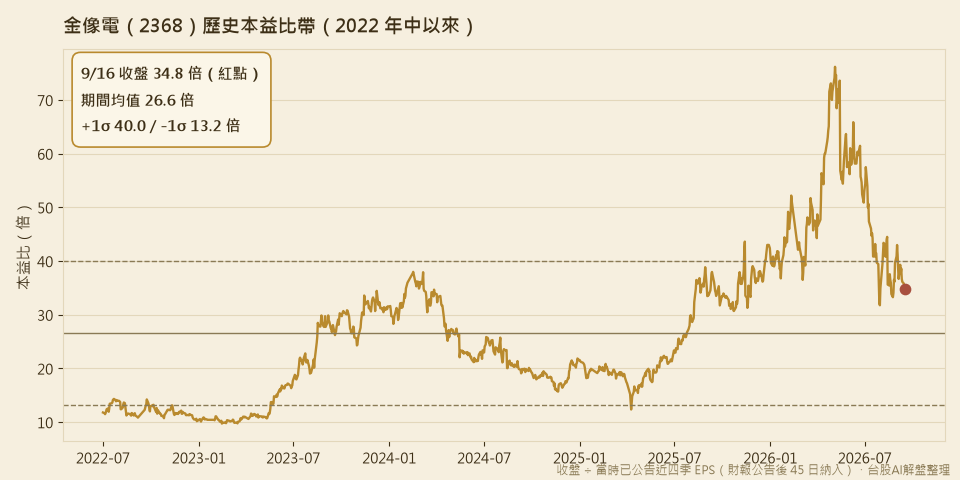
用每天收盤價除以「當時已公告的近四季 EPS」(財報公告後 45 日納入計算)畫出 2022 年年中以來的本益比帶:期間均值 26.6 倍、加一個標準差 40.0 倍;9 月 16 日收盤 34.8 倍,在均值之上、一個標準差之下。
同一組數字的兩種讀法都放在這裡。看多的人會說:EPS 還在加速,回頭看的本益比會高估貴的程度,若 Q3 單季 EPS 隨營收再上一階,同樣股價對應的倍數會自動下降。謹慎的人會說:35 倍上下已把很強的成長預期定價進去,且這條帶子是 AI 行情期間畫的,帶子本身就偏高。兩種讀法都對,差別只在你對下半年獲利動能的假設。
九、同業對照:族群內的相對位置
AI 供應鏈 PCB 族群七家,全指標一字排開(收盤為 9/16;EPS 為近四季合計;本益比=收盤 ÷ 近四季 EPS):
| 公司 | 收盤 | 8 月營收(億) | 8 月年增 | 近四季 EPS | 最新毛利率 | 本益比 |
|---|---|---|---|---|---|---|
| 台光電 2383 | 5,085 | 201.5 | +129.8% | 64.08 | 33.9% | 79.4x |
| 聯茂 6213 | 550 | 50.4 | +97.9% | 6.46 | 22.0% | 85.1x |
| 金像電 2368 | 992 | 103.8 | +76.4% | 28.50 | 34.7% | 34.8x |
| 健鼎 3044 | 504 | 102.2 | +65.5% | 23.34 | 30.1% | 21.6x |
| 欣興 3037 | 961 | 177.5 | +56.3% | 15.49 | 24.8% | 62.0x |
| 南電 8046 | 1,105 | 53.5 | +40.6% | 8.51 | 24.7% | 129.8x |
| 華通 2313 | 225 | 70.1 | +6.9% | 6.21 | 18.5% | 36.2x |
這張表有兩個看點。第一,AI 需求是整個族群的浪,材料端(台光電、聯茂)的成長斜率目前比板廠端更陡。第二個比較少人注意:金像電的毛利率是七家最高、本益比卻是七家第二低(只高於健鼎),成長率前三、獲利能力第一、估值幾乎墊底。市場對它的定價明顯比對台光電、南電保守,這個折價是風險貼水(伺服器集中度、客戶集中度)還是錯價,就是多空雙方真正在對賭的地方。
十、風險與接下來的觀察點
把值得盯的時間點與變數列出來,不做預測:
- AI 資本支出的敘事:9 月中旬 AI 供應鏈回檔的導火線,是幾家 AI 大廠先後提到放慢腳步。說法會不會變成實際的資本支出調整,是最大的外生變數
- 9 月營收(10/10 前公告):第三季隱含營收的驗證點,只要 39 億就持平上季,這個門檻極低,市場真正要看的是能不能再創單月新高
- Q3 財報(11 月中):毛利率能否站穩 34%、EPS 動能是否延續
- 法人與分點:外資系分點(摩根士丹利、摩根大通)何時止賣轉買,站上分點動向每天更新
- 央行週:美台央行 9 月中旬接連決議,事件前後波動放大是常態
本文為公開資料之整理與統計,全部數據來自證交所、櫃買中心、公開資訊觀測站等公開來源,由台股AI解盤自動化系統計算;分點資料為證交所公開之券商買賣日報彙總。本文不含任何目標價、評等或買賣建議;投資決策與盈虧由讀者自行判斷與承擔。
本頁為公開資料的整理與研究紀錄,僅供參考,非投資建議,也不針對任何特定商品或個人狀況提供意見。站上數據來自證交所/櫃買中心等公開資料源,可能有延遲或缺漏;投資決策與盈虧由使用者自負,詳見免責聲明。
留言(0)
登入後就可以按讚與留言。